2024年,财政部、税务总局联合发布《关于完善资源综合利用增值税政策的公告》(财政部 税务总局公告2024年第40号,以下简称“财税40号文”),对再生资源回收企业的增值税政策进行了重要调整。这一政策被业内称为“重磅利好”,尤其对废钢回收加工行业影响深远。财税40号文究竟给废钢产业带来了哪些实质性利好?本文将从政策要点、行业影响及企业应对三个层面展开分析。
一、政策核心:简易计税与反向开票双管齐下
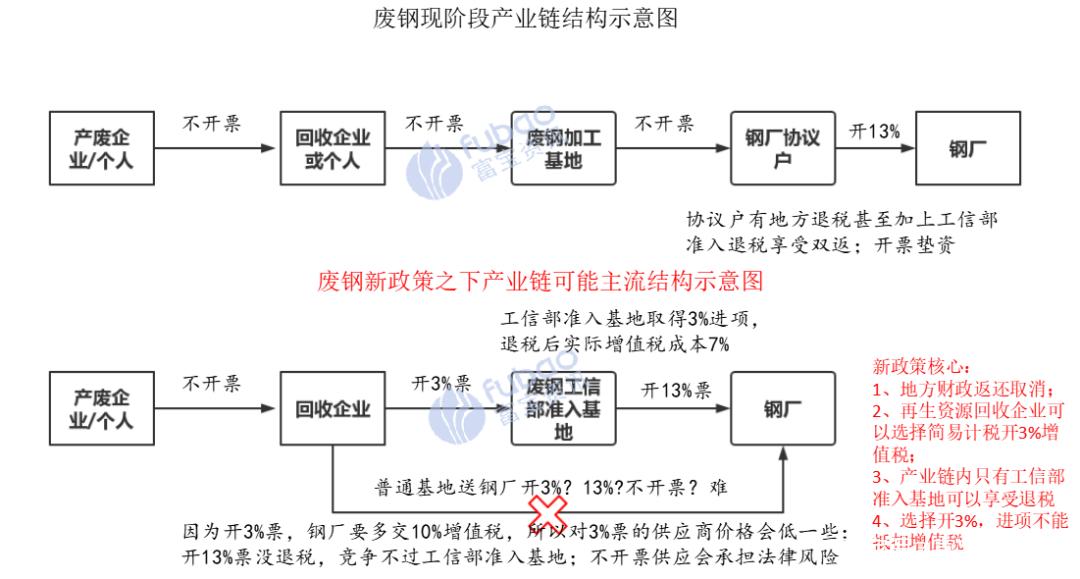
财税40号文明确,从事再生资源回收的增值税一般纳税人,销售其收购的再生资源,可以选择适用简易计税方法,依照3%征收率计算缴纳增值税;允许符合条件的企业向自然人报废产品出售者“反向开票”,即由回收企业向出售者开具发票,解决了长期以来前端散户无法提供进项发票的痛点。对于废钢行业而言,这两项措施直接降低了税负成本,打通了增值税抵扣链条。
二、废钢行业迎来四重利好
- 税负明显下降,利润空间增厚
此前,废钢回收企业从散户收货往往无法取得进项发票,导致增值税税负偏高。按13%税率全额缴税,实际税负可能高达10%以上。新政下,企业可选择3%简易计税,税负降幅超过70%。仅此一项,中型废钢加工基地每年可节税数百万元,显著改善现金流和盈利能力。
- 反向开票破解“第一张票”难题
废钢产业链上游是分散的个体回收者和产废企业,他们大多不愿或无法开具发票。反向开票机制允许回收企业作为开票方,向自然人出售者开具免税或低税率的收购发票,并以此作为进项抵扣凭证。这相当于为废钢行业建立了合法的“源头活水”,解决了困扰多年的“无票收购”顽疾。
- 促进合规经营,加速行业洗牌
政策向合规企业倾斜。能够规范使用简易计税和反向开票的企业,成本优势将更加明显;而依赖“不带票”交易的小作坊、非正规回收点将因无法抵扣而失去竞争力。这将推动废钢行业从“散乱污”向规模化、正规化转型,龙头企业和合规基地的市场份额有望提升。
- 刺激废钢产出与流通,利好电炉钢
税负降低和票据合规化将激发回收企业的收货积极性,原本流向不规范渠道的废钢资源将加速进入正规市场。废钢供应量增加、流通效率提高,有利于降低电弧炉钢厂的原料采购成本。在“双碳”目标下,短流程电炉钢的环保优势突出,废钢资源的保障将进一步推动电炉钢比例提升。
三、企业如何抓住政策红利?
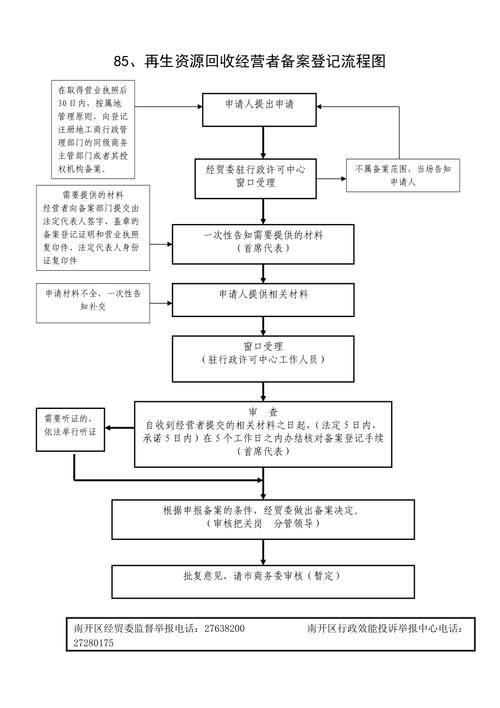
对废钢回收加工企业而言,当务之急是:第一,完成再生资源回收经营备案,确保符合简易计税条件;第二,建立反向开票的内部管理制度,核实出售者身份信息,防范虚开风险;第三,完善过磅、质检、付款等凭证链条,以应对税务稽查;第四,与下游钢厂协同,明确发票类型和税率,避免商务纠纷。
四、展望:政策仍有优化空间
尽管财税40号文释放了巨大善意,但实践中仍存在一些挑战,例如部分地区对反向开票执行口径不一、自然人出售者年度开票额度限制等。未来若能在全国范围内统一操作细则,并进一步扩大简易计税适用范围,废钢行业将真正迎来高质量发展的春天。
财税40号文是废钢产业税收环境的一次系统性改善。它降低了合规成本,打通了抵扣链条,加速了行业规范化进程。对于有准备的废钢企业,这是一个难得的战略机遇;对于整个产业链,则意味着更公平、更高效、更绿色的未来。